Una società estera non è obbligata ad avere un codice fiscale italiano per il solo fatto di essere costituita all’estero o di avere rapporti con clienti e fornitori italiani. Il codice fiscale diventa necessario quando la società deve essere identificata nell’Anagrafe Tributaria italiana per uno specifico adempimento, una posizione fiscale o una procedura che lo richiede.
Inoltre, per i soggetti non residenti ai quali non è ancora stato attribuito un codice fiscale italiano, la normativa prevede in determinati casi la possibilità di assolvere l’obbligo di indicazione comunicando i dati identificativi del soggetto e la sede legale all’estero. Per questo bisogna verificare l’operazione concreta prima di richiedere un codice fiscale italiano.
| Situazione della società estera | Codice fiscale italiano |
|---|---|
| Vende beni o servizi dall’estero a clienti italiani | Non automaticamente |
| Deve essere identificata per un adempimento fiscale italiano | Generalmente sì |
| Possiede beni o produce redditi soggetti a obblighi fiscali in Italia | Può essere necessario per dichiarazioni e versamenti |
| Apre una stabile organizzazione in Italia | Sì, ma occorre valutare anche la posizione IVA |
| Deve effettuare operazioni rilevanti ai fini IVA in Italia | Può servire una partita IVA italiana, non soltanto il codice fiscale |
| Deve registrare un atto in Italia | Non sempre è necessario ottenerlo preventivamente: per i non residenti esiste una regola specifica |
| Ha bisogno solo di essere censita in Anagrafe Tributaria e non deve aprire partita IVA | Può richiederlo con il modello AA5/6 |
Quando una società estera deve avere il codice fiscale italiano?
Il codice fiscale serve a identificare il soggetto nei rapporti con l’Amministrazione finanziaria italiana.
Una società non residente può quindi averne bisogno quando entra concretamente nel sistema fiscale o amministrativo italiano, per esempio perché deve:
- presentare una dichiarazione fiscale in Italia;
- effettuare determinati versamenti tributari come soggetto identificato;
- gestire una posizione fiscale italiana;
- essere censita nell’Anagrafe Tributaria per una specifica procedura;
- operare mediante una stabile organizzazione in Italia;
- adempiere a obblighi collegati a beni, redditi o attività rilevanti fiscalmente in Italia.
Non esiste invece una regola secondo cui qualsiasi società straniera che vende, compra o firma un contratto con una società italiana debba automaticamente richiedere un codice fiscale italiano.
Una società estera senza stabile organizzazione deve avere il codice fiscale?
Non necessariamente.
La mancanza di una stabile organizzazione in Italia non impedisce che, in una determinata situazione, la società abbia bisogno di essere identificata fiscalmente in Italia. Ma nemmeno significa che debba ottenere un codice fiscale soltanto perché intrattiene rapporti commerciali con l’Italia.
Per esempio, una società francese o tedesca che presta un servizio a un’impresa italiana direttamente dal proprio Stato, senza struttura stabile in Italia, non diventa automaticamente obbligata a richiedere il codice fiscale italiano per il solo contratto commerciale.
Bisogna invece analizzare:
- la natura dell’operazione;
- se produce obblighi fiscali in Italia;
- se esiste una stabile organizzazione;
- le regole IVA applicabili;
- l’eventuale necessità di presentare dichiarazioni o versamenti in Italia;
- la specifica procedura amministrativa che deve essere effettuata.
Novità 2026: cosa prevede la norma per i soggetti non residenti
Dal 7 agosto 2026 è in vigore il decreto legislativo n. 141/2026, che ha riordinato in un testo unico numerose disposizioni relative agli adempimenti fiscali, all’Anagrafe Tributaria e al codice fiscale.
La disciplina sugli atti nei quali deve essere indicato il codice fiscale contiene una precisazione particolarmente importante per le società estere.
Quando un soggetto non residente in Italia non possiede ancora un codice fiscale italiano, l’obbligo di indicarlo può, nei casi disciplinati dalla norma, essere assolto indicando i dati identificativi previsti e, al posto del domicilio fiscale italiano, il domicilio o la sede legale all’estero.
Questo significa che non è corretto affermare:
“Se una società estera compare in un atto italiano deve sempre chiedere prima il codice fiscale.”
La necessità effettiva deve essere verificata in base al tipo di atto e alla procedura utilizzata.
Fonte normativa: D.Lgs. 5 agosto 2026, n. 141 – Normattiva.
Serve il codice fiscale per registrare un contratto o un atto in Italia?
Non sempre la registrazione di un atto comporta l’obbligo preventivo di ottenere un codice fiscale italiano.
La normativa prevede che il numero di codice fiscale sia indicato nelle richieste di registrazione di diversi atti relativamente ai soggetti interessati. Tuttavia, per il soggetto non residente al quale il codice fiscale italiano non sia stato ancora attribuito, è prevista la possibilità di utilizzare i dati identificativi richiesti dalla norma e la sede legale estera.
Perciò, se una società estera deve comparire in:
- un contratto;
- un atto notarile;
- un atto soggetto a registrazione;
- un’altra procedura presso un ufficio italiano;
non bisogna concludere automaticamente che debba prima ottenere il codice fiscale.
È opportuno verificare con il notaio, professionista o ufficio competente se quella specifica procedura accetta l’identificazione del soggetto non residente mediante i dati esteri oppure richiede l’attribuzione preventiva di un codice fiscale italiano.
Codice fiscale e partita IVA per società estera sono la stessa cosa?
No. Codice fiscale italiano e partita IVA italiana non sono la stessa cosa.
| Identificativo | A cosa serve |
|---|---|
| Codice fiscale | Identifica la società nell’Anagrafe Tributaria italiana |
| Partita IVA | Identifica la posizione del soggetto ai fini IVA in Italia |
Una società estera può quindi trovarsi in una di queste situazioni:
| Situazione | Possibile identificazione |
|---|---|
| Ha bisogno di identificazione fiscale ma non svolge attività per cui deve aprire una posizione IVA italiana | Solo codice fiscale |
| Inizia un’attività rilevante ai fini IVA tramite una struttura in Italia | Codice fiscale + partita IVA, secondo la procedura applicabile |
| Soggetto non residente che si identifica direttamente ai fini IVA | Partita IVA italiana mediante la disciplina dell’identificazione diretta |
| Opera tramite rappresentante fiscale | La posizione IVA viene gestita secondo le regole della rappresentanza fiscale |
Perciò ottenere semplicemente un codice fiscale con il modello AA5/6 non significa essere automaticamente identificati ai fini IVA.
Quando si usa il modello AA5/6 per una società estera?
Il modello AA5/6 è destinato ai soggetti diversi dalle persone fisiche che devono chiedere l’attribuzione del codice fiscale e che non stanno effettuando attraverso quel modello una dichiarazione di inizio attività ai fini IVA.
Il modulo si chiama infatti:
“Domanda attribuzione codice fiscale, comunicazione variazione dati, avvenuta fusione, concentrazione, trasformazione, estinzione – soggetti diversi dalle persone fisiche”.
Tra i soggetti che possono rientrare nella categoria ci sono quindi anche società ed enti non residenti quando devono ottenere un codice fiscale italiano senza che la pratica riguardi contemporaneamente l’apertura di una posizione IVA tramite un diverso modello.
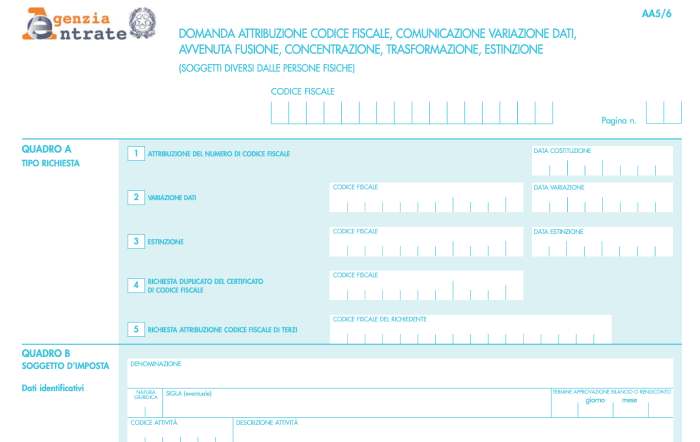
Fonte: Agenzia delle Entrate – Modello AA5/6.
Come compilare l’AA5/6 per una società estera
Per una richiesta di attribuzione del codice fiscale, le parti principali del modello sono:
Quadro A – Tipo di richiesta
Per una società ancora priva di codice fiscale italiano si utilizza la voce:
“1. Attribuzione del numero di codice fiscale”.
Quadro B – Dati della società
Devono essere indicati i dati identificativi del soggetto, tra cui:
- denominazione;
- natura giuridica;
- eventuale sigla;
- attività;
- sede legale, amministrativa o effettiva.
Il modello contempla espressamente anche una sede situata all’estero.
Nelle istruzioni telematiche dell’Agenzia, per una sede estera:
- nel campo relativo al Comune deve essere indicato lo Stato estero;
- la provincia viene indicata con EE;
- non viene indicato un CAP italiano.
Quadro C – Rappresentante
Devono essere indicati i dati del rappresentante della società.
Le istruzioni del modello prevedono anche il caso in cui il rappresentante sia privo di un codice fiscale italiano: in tale situazione vengono indicati i suoi dati anagrafici completi.
Questo è particolarmente importante per una società estera perché non bisogna partire dal presupposto che il legale rappresentante debba sempre richiedere prima un codice fiscale personale italiano.
Fonte: Agenzia delle Entrate – Istruzioni di compilazione AA5/6.
Il rappresentante legale straniero deve avere un codice fiscale italiano?
Non sempre.
Le istruzioni ufficiali per il modello AA5/6 contemplano espressamente il caso di un rappresentante senza codice fiscale.
Quando il codice fiscale del rappresentante non viene indicato, devono essere compilati i suoi dati identificativi, come:
- cognome;
- nome;
- sesso;
- data di nascita;
- Comune o Stato estero di nascita.
Questo evita l’errore comune di pensare che per ottenere il codice fiscale della società straniera sia sempre necessario ottenere prima un codice fiscale italiano personale per il suo amministratore.
Resta possibile che un’altra procedura distinta richieda al rappresentante un proprio codice fiscale italiano; va quindi verificato l’adempimento concreto.
Dove si presenta il modello AA5/6?
L’Agenzia delle Entrate indica il modello AA5/6 come modulo utilizzato in ufficio per la richiesta del codice fiscale da parte dei soggetti diversi dalle persone fisiche.
La guida dell’Agenzia sui servizi disponibili prevede inoltre che le richieste di attribuzione del codice fiscale a soggetti diversi dalle persone fisiche possano essere gestite attraverso i canali messi a disposizione dagli uffici, compresi e-mail o PEC quando applicabili, allegando la documentazione richiesta.
Pagina ufficiale:
Agenzia delle Entrate – Richiesta del codice fiscale
Per una società estera è prudente verificare con l’ufficio scelto la documentazione da allegare, soprattutto quando i documenti societari sono stati emessi da un’autorità straniera.
Si può chiedere il primo codice fiscale con il servizio AA5/6 online?
Attenzione: il servizio web “Comunicazione Modello AA5/6” non va confuso con la prima richiesta di attribuzione.
La pagina telematica attualmente disponibile dell’Agenzia indica infatti che il servizio online consente ai soggetti diversi dalle persone fisiche di trasmettere comunicazioni relative a:
- variazione dati;
- fusione;
- concentrazione;
- trasformazione;
- estinzione.
Per una società estera che non possiede ancora il codice fiscale, quindi, non bisogna entrare nel servizio telematico di variazione aspettandosi di ottenere da lì la prima attribuzione.
Comunicazione Modello AA5/6 WEB – Agenzia delle Entrate
Quando non basta l’AA5/6: società estera e partita IVA
Se la società non deve semplicemente ottenere un codice fiscale, ma deve aprire una posizione IVA in Italia, l’AA5/6 potrebbe non essere il modello corretto.
La procedura dipende da come il soggetto estero opera in Italia.
Stabile organizzazione in Italia
L’articolo 35 del DPR 633/1972 prevede la dichiarazione di inizio attività per chi intraprende un’impresa nel territorio dello Stato o vi istituisce una stabile organizzazione.
Per i soggetti diversi dalle persone fisiche, il modello utilizzato per le dichiarazioni di inizio, variazione e cessazione attività ai fini IVA è l’AA7/10.
Modelli AA7/10 – Agenzia delle Entrate
Identificazione diretta IVA del soggetto non residente
In determinati casi un soggetto non residente può identificarsi direttamente ai fini IVA in Italia secondo l’articolo 35-ter del DPR 633/1972.
Per tali soggetti esiste il modello ANR/3.
Modello ANR/3 – Agenzia delle Entrate
Rappresentante fiscale
Un’altra possibilità prevista dalla disciplina IVA è operare tramite un rappresentante fiscale, quando ne ricorrono i presupposti.
Anche in questo caso non bisogna confondere la semplice richiesta del codice fiscale AA5/6 con l’apertura e la gestione della posizione IVA.
AA5/6, AA7/10 o ANR/3: quale modello serve?
| Esigenza | Modello/procedura da verificare |
|---|---|
| Solo codice fiscale per soggetto diverso da persona fisica non tenuto tramite quella richiesta all’inizio attività IVA | AA5/6 |
| Inizio attività IVA di società/ente con posizione in Italia secondo art. 35 | AA7/10 |
| Soggetto non residente identificato direttamente ai fini IVA | ANR/3 / procedura art. 35-ter |
| Soggetto non residente che opera tramite rappresentante fiscale | Procedura IVA tramite rappresentante fiscale |
La scelta dipende quindi dall’attività concreta svolta in Italia, non dalla semplice nazionalità della società.
Una società estera che possiede un immobile in Italia deve avere il codice fiscale?
Quando una società estera possiede un immobile in Italia e deve adempiere a obblighi fiscali italiani collegati al bene o ai redditi prodotti, normalmente deve poter essere identificata nell’Anagrafe Tributaria.
In questi casi il codice fiscale italiano può essere necessario, per esempio, per gestire dichiarazioni, versamenti o altri adempimenti fiscali connessi alla posizione.
È però importante distinguere:
- l’attribuzione del codice fiscale;
- la registrazione dell’atto con cui l’immobile viene acquistato;
- gli eventuali obblighi fiscali successivi;
- l’eventuale esistenza di attività rilevanti ai fini IVA.
Non sono necessariamente lo stesso adempimento e possono seguire regole differenti.
Una società UE deve chiedere il codice fiscale italiano?
Non per il solo fatto di operare con l’Italia.
Essere una società francese, spagnola, tedesca, polacca o di un altro Stato dell’Unione europea non genera da solo un obbligo generalizzato di ottenere un codice fiscale italiano.
La società può già possedere:
- un identificativo fiscale nello Stato di origine;
- un numero IVA comunitario;
- altri identificativi nazionali.
Questi numeri non diventano automaticamente un codice fiscale italiano, ma nemmeno la loro esistenza implica che debba essere richiesto un ulteriore identificativo italiano in ogni operazione.
Bisogna verificare se l’attività genera un obbligo specifico in Italia.
Codice fiscale estero e codice fiscale italiano sono equivalenti?
No.
Il numero fiscale attribuito dallo Stato in cui è costituita la società identifica il soggetto nel sistema di quel Paese.
Il codice fiscale italiano, invece, identifica la società nell’Anagrafe Tributaria italiana.
Nel modello AA5/6, per esempio, una società straniera viene registrata con la propria denominazione, natura giuridica, sede estera e dati del rappresentante, e l’Agenzia attribuisce un identificativo fiscale italiano alla posizione.
Come verificare il codice fiscale italiano di una società estera
Dopo l’attribuzione puoi verificare l’esistenza del codice fiscale tramite il servizio pubblico dell’Agenzia delle Entrate:
Verifica codice fiscale – Agenzia delle Entrate
Il servizio consente di verificare anche il codice fiscale di un soggetto diverso da persona fisica confrontandolo con i dati presenti nell’Anagrafe Tributaria.
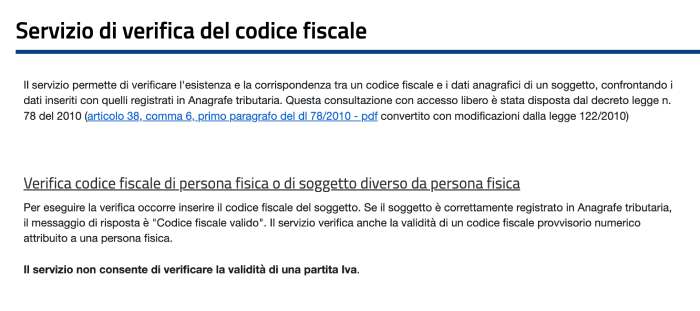
Fonte: Agenzia delle Entrate – Servizio di verifica del codice fiscale.
Obbligo codice fiscale società estera: in breve
| Domanda | Risposta |
|---|---|
| Ogni società estera deve avere un CF italiano? | No |
| Basta avere clienti italiani per renderlo obbligatorio? | No |
| Quando serve? | Quando la società deve essere identificata per uno specifico adempimento fiscale o amministrativo italiano |
| Un atto da registrare impone sempre di richiederlo? | No: per i non residenti privi di CF esiste una specifica disciplina basata sui dati identificativi |
| Codice fiscale e partita IVA sono uguali? | No |
| Quale modello per il solo codice fiscale? | AA5/6, quando ne ricorrono i presupposti |
| AA5/6 apre automaticamente la partita IVA? | No |
| Il rappresentante estero deve sempre avere CF italiano? | No: le istruzioni AA5/6 contemplano anche il rappresentante privo di codice fiscale |
Per approfondire identificazione, struttura e verifica puoi consultare anche la nostra sezione dedicata al codice fiscale.
Domande frequenti
Una società estera è obbligata ad avere il codice fiscale italiano?
Una società estera senza stabile organizzazione deve avere il codice fiscale?
Serve il codice fiscale italiano per registrare un contratto di una società estera?
Quale modello usa una società estera per chiedere il codice fiscale?
Il modello AA5/6 assegna anche la partita IVA?
Codice fiscale e partita IVA di una società estera sono la stessa cosa?
Il legale rappresentante straniero deve avere un codice fiscale italiano per compilare AA5/6?
Una società UE deve avere il codice fiscale italiano?
Una società estera che possiede un immobile in Italia ha bisogno del codice fiscale?
Come verifico un codice fiscale italiano attribuito a una società estera?